
链上美股怎么做成真正的 RWA?拆解萨尔瓦多 Issuer 与 DASP 合规路径
最近,A 股两个大 IPO 都上市了,长鑫科技和宇树科技。
在正式上市以前,链上的行情就已经先动了。
长鑫科技上市前,链上已经出现了与其股票价格挂钩的 CXMT 永续合约,最初参考价格约 5 美元,之后一度涨到 8 美元以上。到了宇树科技,行情更明显,股票还没有正式上市,链上资金已经提前开始交易 UNITREE 合约,上市当天相关合约价格一度突破 140 美元。
这类产品为什么受到关注,说起来其实不复杂。
热门 IPO 上市以前,普通投资者能够参与的渠道很有限。但到了链上,公司甚至还没有正式敲钟,市场就可以提前形成一个 7×24 小时交易的价格。
有行情、有获利空间,越来越多交易平台开始关注链上股票,也就不奇怪了。
不过,从链上提前交易一个股票价格,到真正把股票对应的权益搬上链,中间还隔着发行、托管、资产对应和监管合规这一整套安排。
今天这篇文章,我们就借长鑫科技和宇树科技这两个案例,聊聊真正的股票代币化到底怎么做,以及萨尔瓦多为什么会成为值得关注的合规地点。
一、链上能交易,不代表真的买到了股票
长鑫和宇树在链上交易的产品,本质上属于合成永续合约。
投资者买入宇树,不代表真的持有公司股票,也不会因此获得正常股票对应的股东身份、分红权或者投票权。
真正的资产支持型股票 Token,要多解决一步:
- 链下存在真实股票或相应经济权利
- 有明确主体持有或控制这些资产
- 链上 Token 与链下资产之间存在法律关系
- Token 持有人的收益、赎回等权利有明确约定
这类产品在萨尔瓦多已经出现了真实案例。
当地 DASP MIO3, S.A. de C.V. 近两年一直在做 RWA 和数字资产发行服务,后来又推出了面向投资者的投资平台 TOHKN。
2026 年,这个平台上线 US Public Markets 项目,开始发行与美国股票和 ETF 挂钩的数字资产。
目前已经覆盖 Nvidia、Tesla、Apple、Microsoft、SPY、QQQ 等资产。
这套产品的结构很有代表性:
- 最高授权发行规模:1 亿美元
- Issuer:MIO3 Markets 1, S.A.S. de C.V.
- DASP:MIO3, S.A. de C.V.
- 参考资产:美国股票、ETF 和碎股
- 资产支持:Token 与对应 Reference Asset 建立 1:1 经济支持
- 链下托管:Reference Asset 由注册美国 broker-dealer 托管
- 投资者权利:获得对应资产的经济敞口,但并不会直接登记成为 Nvidia、Tesla 等公司的股东
但这里最值得看的,是它的合规结构。项目里出现了两个不同主体:
Issuer:MIO3 Markets 1, S.A.S. de C.V.
DASP:MIO3, S.A. de C.V.
这两个角色是理解萨尔瓦多 RWA 框架的关键。
二、RWA 不是拿一张 DASP 就能做
市场上经常把萨尔瓦多 DASP 直接称为 RWA 牌照,这种说法并不准确。
萨尔瓦多《数字资产发行法》实际上把 Issuer 和 DASP 分开监管。
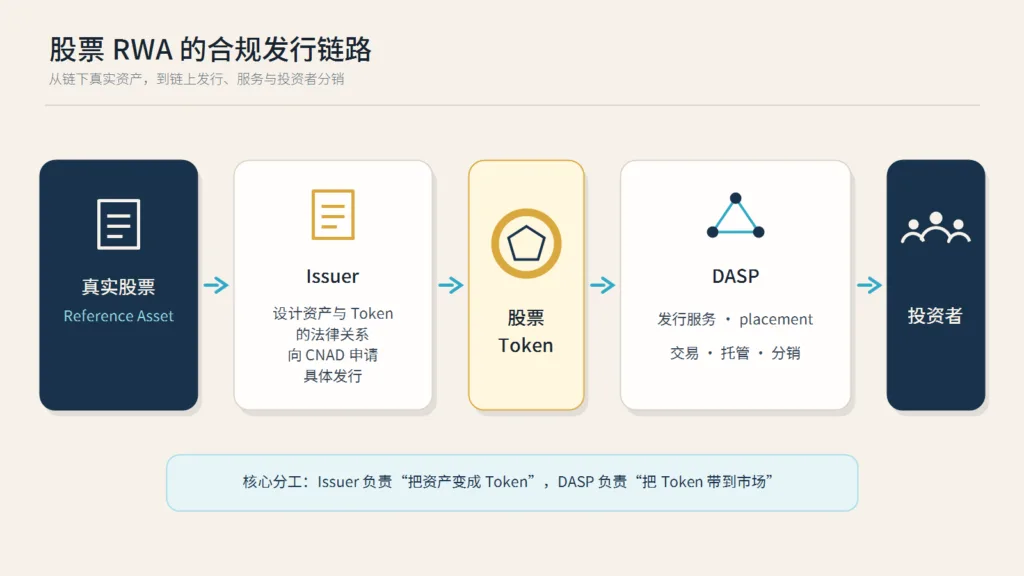
Issuer:负责把资产变成 Token
Issuer 是数字资产的发行主体。如果要把股票、房地产或者债权做成 RWA,Issuer 需要解决:
- 底层资产或 Reference Asset 是什么
- Token 代表什么经济权利
- 资金准备如何使用
- 投资者如何获得收益或赎回
- 谁对 Token 对应的义务承担责任
- 发行本身存在哪些风险
更重要的是,Issuer 并不是先取得一张通用的“发行牌照”,之后就可以随意发行产品。
CNAD 明确规定,至少有一项具体发行获得批准,主体才会登记成为 Issuer。
公开发行申请还需要:
- CNAD 注册的 Structurer 参与
- 提交 Relevant Information Document(DIR)
- 提交发行结构和相关材料
- 取得 CNAD 注册 Certifier 出具的报告
- 由 CNAD 审核具体 issuance
因此,Issuer 监管真正关心的是:
这个 RWA 背后到底有什么资产,投资者获得什么权利,以及发行人有没有能力履行承诺。
CNAD 官方规定,在材料完整的正式申请阶段,对发行授权的审核期为 5 个工作日。这不等于整个项目只需要 5 天,前期结构设计、DIR、Certifier 和材料准备并不包含在内。
DASP:负责把 Token 带到市场
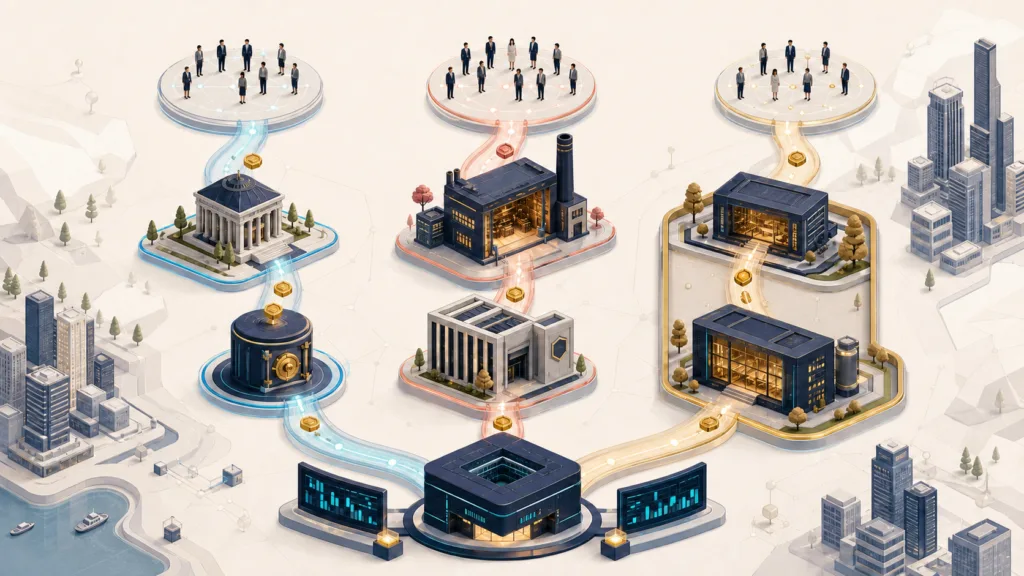
DASP 全称 Digital Asset Service Provider,也就是数字资产服务提供商。
它可以根据获准的业务范围提供:
- 数字资产交易和交易平台
- 数字资产发行认购和 placement
- 投资产品推广和结构设计
- 数字资产转移
- 托管和管理
- 买卖订单接收、传递及执行
所以,DASP 主要解决的是:
Token 已经存在以后,怎么提供发行服务、销售、托管和交易。
DASP 的申请重点也因此完全不同。
CNAD 首先会确认企业准备开展哪些具体服务,再进入正式注册。审核重点包括:
- 公司及治理结构
- 管理和关键人员
- 具体业务模式
- 风险管理体系
- AML/KYC 等合规制度
- 客户和资产保护
- 技术及信息安全
- 持续经营能力
换句话说,监管要判断的是:
这家公司有没有能力长期、安全地经营数字资产业务。
正式材料完整后,CNAD 的法定评估期最长为 20 个工作日;如果材料不完整,申请人有 10 个工作日补充。获批后还需要缴纳初始注册费。这只是正式审核阶段。
三、从股票资产到实现代币化,怎么做?
如果把复杂技术先拿掉,一只美股变成链上 RWA,大致可以理解成:
因此,对于一家已经拥有大量用户和交易基础设施的交易所来说,真正的问题不是“拿到 DASP 能不能做链上股票”,而是它准备承担其中哪些角色。
交易所可以走三条路线
Route A:只做 DASP
平台不自己成为 RWA 的发行人,而是接入外部 Issuer。
- 第三方 Issuer 负责底层资产和 Token 发行
- 平台负责 placement、交易、托管和用户分销
- 更接近 RWA 基础设施和流量入口
这条路线相对轻,也减少了平台直接承担产品发行责任。
Route B:Issuer + 外部 DASP
交易所集团设立自己的发行主体,负责设计并发行股票 Token,但数字资产服务使用已经注册的第三方 DASP。
这样可以:
- 自己控制产品和底层资产结构
- 将交易、托管或 placement 外包
- 不需要一开始就搭建完整 DASP 体系
Route C:Issuer + DASP 一体化
第三种路线,就是 TOHKN 目前采用的思路。
集团体系里同时存在:
- MIO3 Markets 1:Issuer
- MIO3:DASP
一个主体负责发行产品,一个受监管主体负责数字资产服务。
这样可以从发行、Token、交易到用户分销形成更完整的闭环。
但相应的,集团承担的监管责任也更重。
四、拿到 Issuer 和 DASP,还没有结束
- Token 是否始终有足额资产支持?
- 股票究竟由谁持有?
- 底层资产是否和平台自有资产隔离?
- 股票分红如何传递给 Token 持有人?
- 拆股、并购、退市等公司行动如何处理?
- 用户退出时 Token 和底层股票如何同步?
一边是真实股票所在的传统证券市场,另一边是 Token 所在的数字资产市场。萨尔瓦多也正在回答一个实际的问题:
如果不只是交易一个价格,而是真的要把股票资产搬到链上,到底应该由谁发行、谁持有资产、谁把产品卖出去,以及这些环节如何放进同一套合规结构。
如果你正在做或者准备做链上股票、RWA 业务,或者正在评估萨尔瓦多的 Issuer、DASP 路径,欢迎来找 CryptoLicense 聊聊你的产品和业务规划。